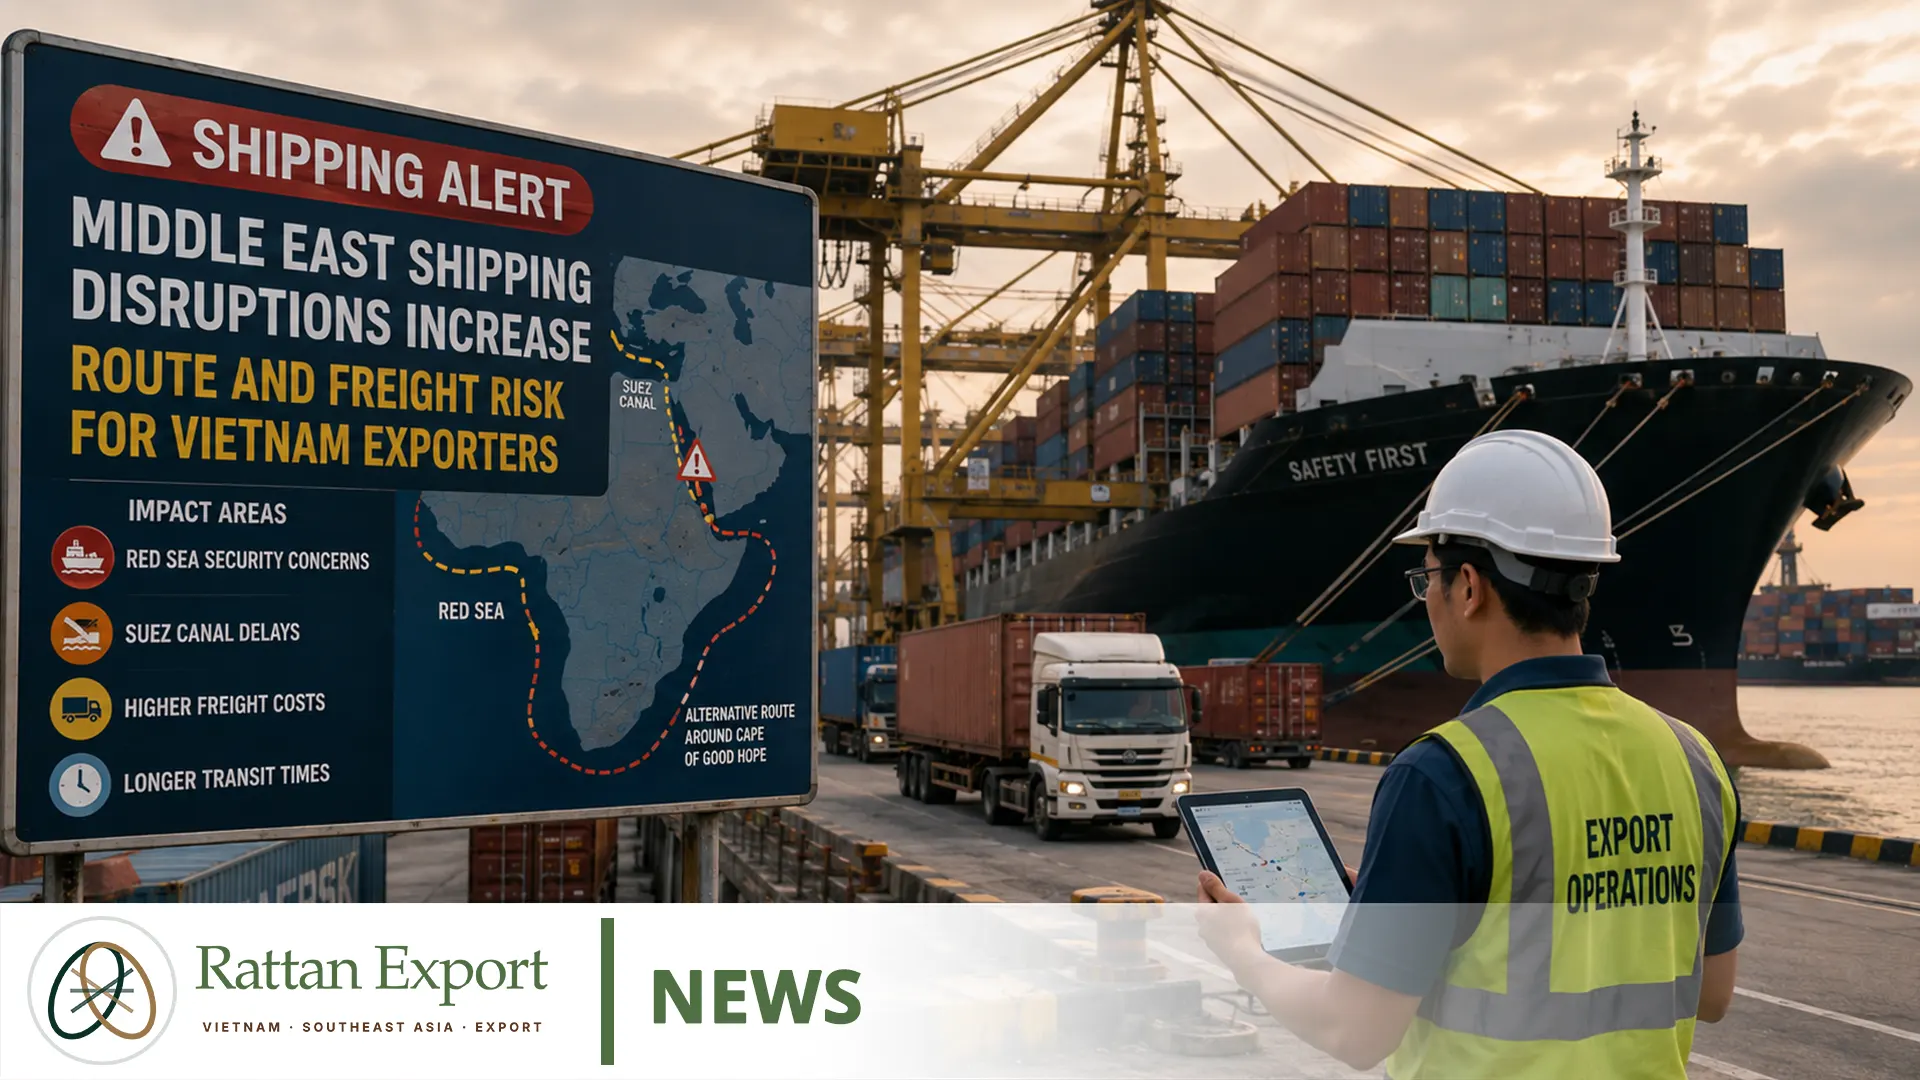
Las interrupciones del transporte marítimo en Oriente Medio están aumentando en 2026 el riesgo de rutas, freight cost y delivery para los exporters vietnamitas, obligando a manufacturers y buyers internacionales a tratar la logística como una parte variable del commercial order. A finales de junio, los problemas alrededor del Strait of Hormuz, la inestabilidad que continuaba afectando Red Sea y Suez, los mayores costes energéticos y los repetidos carrier-network adjustments estaban creando un entorno más complejo para cargo desde Vietnam hacia Gulf, Europe y otros international markets. Para furniture, rattan, bamboo, handicraft y homeware, el problema es especialmente importante porque muchos productos consumen mucho container volume y una modificación relativamente pequeña de route, storage o surcharge puede alterar de forma considerable el landed cost.
A finales de junio la disruption seguía siendo un problema operativo
Al 25 de junio de 2026, la situación ya no podía considerarse una interrupción de corta duración. En su Asia-Pacific Market Update de mayo, Maersk explicó que la inestabilidad en Red Sea y Gulf continuaba afectando global shipping networks y que había revertido el regreso gradual a Suez en las trade lanes afectadas, manteniendo Cape of Good Hope routing cuando era necesario.
El 16 de junio seguía funcionando una amplia contingency structure para Middle East, con booking restrictions, alternative gateways, temporary storage, landbridge movements y emergency freight charges. Para los exporters vietnamitas, esto demuestra que un sailing schedule o freight quotation inicial no puede asumirse como fijo durante toda la vida de un order.
Hormuz y Suez son riesgos diferentes
Es esencial distinguir los dos principales cuellos de botella. El Strait of Hormuz controla el acceso al Persian Gulf y afecta directamente mercados como UAE, Qatar, Bahrain, Kuwait, Iraq y eastern Saudi Arabia. El corredor Red Sea, Bab el-Mandeb y Suez Canal es la ruta marítima más corta entre Asia y Europe.
Un container de Vietnam a Northern Europe a través de Suez normalmente no atraviesa Hormuz. Un shipment a Upper Gulf puede depender fuertemente de Hormuz sin utilizar Suez. Sin embargo, ambos riesgos interactúan porque el mismo regional conflict afecta energy markets, insurance, fleet deployment, feeder services, transshipment hubs y carrier network planning.
| Risk Area | Primary Exposure | Posible efecto |
|---|---|---|
| Strait of Hormuz | Upper Gulf | Booking restrictions, storage, landbridge y alternative ports |
| Red Sea / Bab el-Mandeb | Asia-Europe | Cape rerouting, longer transit y menor effective capacity |
| Energy market | Global transport | Fuel surcharges y mayores inland costs |
| Insurance | War-risk areas | Cover más limitada o pricing superior |
| Network disruption | Global carrier operations | Redistribución de vessels y equipment |
Emergency Freight demuestra lo rápido que puede cambiar Landed Cost
El Middle East Operational Update de Maersk del 16 de junio ofrece una medida concreta. Para cargo desde o hacia determinados mercados incluidos Iraq, Kuwait, Bahrain, Qatar, UAE, partes de Saudi Arabia y Oman, el carrier publicó un Strait of Hormuz Emergency Freight de US$1.800 para un 20ft dry, US$3.000 para un 40ft dry y US$3.800 para reefer, special y dangerous-goods containers, sujeto a regulatory approvals aplicables.
La charge cubría alternative routing, temporary storage, additional charters y posterior onward transport cuando las condiciones permitieran completar el viaje. La estructura incluía 14 días de storage in transit; posteriormente podían aplicarse US$25 por TEU/día, además de reefer monitoring y plug-in charges cuando correspondiera.
Este tipo de coste es muy diferente de una ocean rate normal. Puede aparecer cuando el product ya está fabricado o incluso cuando el cargo ya está dentro del transport network. Exporter y buyer deberían definir previamente quién soporta additional freight, storage y change-of-destination exposure.
Alternative Routes forman parte del Contingency Planning
La disruption también ha cambiado la estructura física de determinados Gulf shipments. Maersk describía cargo para Kuwait, Iraq, Qatar, Bahrain y UAE moviéndose a través de Salalah y Khor Fakkan y conectando mediante landbridge e intra-Gulf feeder solutions. Saudi cargo continuaba utilizando Jeddah, incluidas conexiones terrestres hacia Riyadh y Dammam.
Las temporary detention arrangements en Jeddah, Salalah y Jebel Ali demuestran que freight risk no consiste simplemente en saber si una vessel navega. Un shipment puede necesitar alternative port, trucking adicional, storage, feeder connection o una nueva final-delivery structure.
Vietnam gestiona este riesgo mientras su comercio continúa creciendo
La logistics uncertainty coincide con un fuerte crecimiento comercial. National Statistics Office estimó merchandise exports de aproximadamente US$215.660 millones en los primeros cinco meses de 2026, +19,5% interanual. Manufactured products representaron alrededor de US$193.710 millones, el 89,8% del total.
Imports alcanzaron aproximadamente US$229.460 millones, +30,8%. A esta escala, Vietnam depende no sólo de factories y ports, sino también de international vessel capacity, container equipment, transshipment hubs y destination logistics previsibles.
High export growth y high logistics risk pueden existir al mismo tiempo. Una factory puede tener una producción fuerte y un order book completo y aun así sufrir un problema comercial si cambia repentinamente el transport corridor.
Furniture y Natural-Material Products son especialmente sensibles
Para los sectores objetivo de Rattan Export Vietnam, freight economics tienen especial importancia. Rattan chairs, bamboo furniture, woven storage, natural-fibre lighting y home décor pueden ser ligeros pero ocupar gran cubic volume.
Un emergency cost de US$3.000 sobre un 40ft no afecta igual a todos los products. En una collection de alto valor y packing eficiente, el additional cost/unit puede ser manejable. En large non-nesting chairs o décor voluminoso, la misma charge puede alterar considerablemente el landed cost.
| Product | Container Risk | Mitigation |
|---|---|---|
| Rattan chairs | High cubic volume | Stacking o knock-down |
| Woven baskets | Ineficientes sin nesting | Nesting sets |
| Bamboo furniture | Rigid frames consumen CBM | Removable components cuando sea viable |
| Pendant lighting | Gran volumen, bajo peso | Stackable o modular shades |
| Mixed homeware | Muchas carton sizes | Container plan antes del final assortment |
Freight Risk se extiende más allá de Middle East
Los exporters que venden directamente a Dubai, Doha, Kuwait u otros Gulf markets tienen la exposición más directa. Sin embargo, cargo con destino Europe también puede sufrir impactos indirectos.
Cuando carriers desvían vessels alrededor del Cape of Good Hope, la round voyage se alarga y el mismo barco completa menos ciclos. Container equipment permanece ocupado durante más tiempo, aumenta fuel consumption y se modifican los arrival patterns. Al mismo tiempo, energy-market pressure puede trasladarse a trucking, rail, port e inland transport lejos de Oriente Medio.
El 23 de junio Maersk anunció un temporary Emergency Inland Fuel/Energy Surcharge en varios Nordic markets, relacionándolo explícitamente con la presión sobre energy supply generada por la situación de Middle East. Un exporter vietnamita que incluya destination inland transport puede verse afectado incluso si el container nunca entra en Gulf.
Insurance debe verificarse y no asumirse
Carrier advisories también han señalado que algunos insurers redujeron o retiraron vessel-related cover en partes de Red Sea, Gulf of Oman y Persian Gulf. Cargo insurance depende de policy, route e insurer.
La práctica recomendable es confirmar cover antes del loading y volver a revisarlo ante un cambio material de route. Buyer y exporter deben entender si war-risk premium, storage y change-of-destination costs están cubiertos, excluidos o necesitan approval específico.
FOB Price por sí solo resulta menos útil
En un freight environment inestable, comparar suppliers sólo mediante FOB unit price puede conducir a una mala decisión. Los buyers deberían analizar landed economics: packed CBM, loading quantity, ocean freight, surcharge, possible storage, destination handling e inland transport.
Una chair US$2 más barata puede ser peor comercialmente si utiliza un 20% más de container space. Una basket ligeramente más cara puede tener menor landed cost gracias a nesting eficiente.
Booking Timing gana importancia
Los exporters deberían distinguir freight indication, quotation y actual confirmed space. Cargo-ready date debe coincidir con vessel cut-off y production teams no deberían prometer delivery dates antes de comprobar la situación logística vigente.
Early booking tampoco garantiza que vessel, port rotation o routing permanezcan sin cambios. Las sensitive routes necesitan contingency time.
Container Planning es una herramienta directa de Control de Riesgo
- Calcular packed CBM antes del final product approval.
- Evaluar nesting, stacking y knock-down.
- Modelar 20ft, 40ft y 40HQ por separado.
- Revisar mixed-SKU loading antes de confirmar la PO.
- Mantener exactas las carton dimensions en el RFQ.
- Planificar moisture protection para transit o storage prolongados.
- Mantener un commercial buffer para route y surcharge changes.
Los Natural Materials añaden Storage Risk
Rattan, bamboo, seagrass, water hyacinth y otras fibras vegetales necesitan especial atención si el container permanece almacenado más tiempo del previsto. Humidity, material moisture, ventilation y packaging pueden afectar mold, odor, staining y deformation.
Moisture protection no debería considerarse un extra opcional. Los products deberían estar adecuadamente secos antes del packing y la packaging specification debe adaptarse al material y al route risk.
Un RFQ mejor incluye Logistics-Risk Data
| RFQ Field | Commercial Purpose |
|---|---|
| Carton dimensions | Calcular real CBM |
| Units per carton | Medir packing efficiency |
| 20ft / 40ft / 40HQ quantity | Comparar freight/unit |
| Port of loading | Identificar routing options |
| Destination port | Evaluar regional risk |
| Cargo-ready date | Coordinar production y booking |
| Incoterm / freight responsibility | Aclarar la asignación del transport cost |
| Alternative destination | Facilitar contingency planning |
| Moisture protection | Reducir natural-material storage risk |
Qué significa para Rattan Export Vietnam
La disruption de Middle East demuestra por qué Rattan Export Vietnam está siendo desarrollado como algo más que una product-discovery platform. Los international buyers de rattan, bamboo y natural-material products necesitan supplier identity, product data, packing information y container requirements antes de evaluar comercialmente un order.
Nuestro catálogo de productos conecta products con suppliers y structured material information. Buyers también pueden revisar nuestro enfoque de quality y compliance, conocer Vietnam sourcing y exportación o enviar quantities, destination markets, packaging requirements y container targets mediante la wholesale inquiry.
La crisis de Oriente Medio no puede ser resuelta por manufacturers vietnamitas ni international buyers, pero la exposición sí puede gestionarse. Mejor container utilization, quotations con logistics assumptions claras, definición de freight responsibility y alternative routing scenarios pueden reducir el riesgo. En un shipping environment volátil, esa preparación puede tener tanta importancia comercial como negociar el factory price.
Fuentes y referencias
- Maersk, Middle East Operational Update 36, 16 de junio de 2026.
- Maersk, Strait of Hormuz disruption y temporary line detention, 9 de junio de 2026.
- Maersk Asia Pacific Quarterly Market Update, Q2 2026.
- Maersk, Emergency Inland Fuel/Energy Surcharge, 23 de junio de 2026.
- National Statistics Office of Vietnam, comercio de mayo y primeros cinco meses de 2026.
- Vietnam Ministry of Industry and Trade, guidance sobre seguridad energética ante la crisis de Middle East.